क्या यूपीआई प्रणाली पर कर लगाना उचित है ?
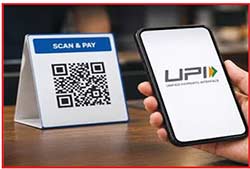
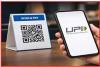
किसी भी अर्थव्यवस्था का पहिया खरीदने-बेचने और उसके आसान भुगतान पर आधारित होता है। व्यापार के शुरुआती दौर में वस्तुओं की अदला-बदली या बिक्री के लिए इस्तेमाल होने वाली विनियम प्रणाली की मुश्किलों ने करंसी के आविष्कार को जन्म दिया था। हमारे देश में रुपया चलता है, जिसे शेरशाह सूरी ने शुरू किया था। खरीदने-बेचने के लिए रुपया-पैसा विनियम दर का काम करता था जबकि बड़ी राशि के लेन-देन के लिए बैंकों द्वारा चेक और ड्राफ्ट के ज़रिए भुगतान किया जाना एक सही और आसान तरीका बन गया। फिर खुले पैसों की समस्या से निपटने के लिए 2016 में आई तकनीक ने एक अच्छा विकल्प पेश किया, जिसके ज़रिए कोई भी व्यक्ति किसी भी क्यू-आर कोड को स्कैन करके या फिर मोबाइल के ज़रिए किसी भी व्यक्ति को कुछ सैकेंड में भुगतान करने के योग्य हो गया। इस सिस्टम को यूपीआई (यूनिफाइड पेमेंट इंटरफेस) नाम दिया गया, जिसे एक केन्द्रीय एजेंसी एनपीसीआई (नेशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया) द्वारा नियंत्रित किया जाता है और इसकी स्थापना 2008 में केन्द्रीय रिज़र्व बैंक (आरबीआई) द्वारा की गई थी। इससे खुले पैसों और सिक्कों की समस्या खत्म ही गई थी। इस प्रणाली को अनेक मध्यस्थों—पेटीएम, गूगल-पे, फोन-पे और लगभग हर फोन सेवा देने वाली कंपनी द्वारा इसे अपने ऐप पर देने के कारण इसका प्रचलन आसान हो गया। सरल और सटीक होने के कारण यह प्रणाली लोगों में लोकप्रिय हो गई और अब सभी बड़े स्टोरों और दुकानों के अलावा हर सब्ज़ी बेचने वाले एवं छोटे कारोबारियों के पास भी एक क्यू-आर कोड वाला बोर्ड होता है और ज्यादातर लोग इसी के ज़रिए भागतान करते हैं। लोगों को इसकी इतनी सुविधा हुई कि उन्होंने जेब में पैसे रखना ही बंद कर दिया है। इस तरह इस प्रणाली ने नकदी रहित अर्थव्यवस्था बनाने का एक आसान विकल्प दे दिया है जो हर सरकार चाहती है। नोटबंदी के समय सरकार द्वारा इस बात का प्रचार भी किया गया था कि अर्थव्यवस्था नकदी रहित होनी चाहिए, इसके पीछे तर्क यह दिया गया कि नोटों की छपाई और उनकी सम्भाल पर बहुत पैसा खर्च होता है। केन्द्रीय बैंक के आंकड़ों के मुताबिक वित्तीय वर्ष 2024-25 के दौरान देश में हर तरह के नोट छापने पर 6,372 करोड़ रुपये खर्च हुए, छोटे नोटों—10, 20 और 50 के नोट पर औसतन एक रुपये से पौने दो रुपये तथा 500 के एक नोट पर दो रुपये 30 पैसे खर्च होते हैं। देश बड़े नोटों को प्लास्टिक करंसी के रूप में छापने की योजना पर काम हो रहा है।
यूपीआई प्रणाली : पिछले दिनों इस आसान लेने-देने की प्रक्रिया को तब झटका लगा, जब केंद्रीय वित्त मंत्रालय ने 2000 रुपये तक के छोटे भुगतान को कुछ छूट देकर बड़ी राशि के भुगतान पर कुछ चार्ज या कर लगाने का आदेश जारी करते हुए इसे मर्चेंट डिस्काउंट रेट (एमडीआर) का नाम दिया। सरकार का तर्क है कि यह प्रणाली बहुत बड़ी हो जाने के कारण अब इसे मुफ्त रखना लाभकारी नहीं है। यूपीआई से नकदी रहित भुगतान करने वाले विशेष पक्ष डेबिट एवं क्रेडिट कार्डों वाले बैंक व संस्थान ही हैं। इस समय कुल नकदी रहित भुगतान में यूपीआई का हिस्सा लगभग 87 प्रतिशत है, जबकि बैंकिंग प्रणाली के एनईएफटी और आईएमपीएस के ज़रिए लगभग 5 प्रतिशत है और डेबिट और क्रेडिट कार्ड के ज़रिए सिर्फ अढ़ाई प्रतिशत रह गया है। यूपीआई पर कर लगाने को चाहे सरकार और कुछ पक्ष यह तर्क देकर उचित ठहरा रहे हैं कि कोई भी चीज़ हमेशा के लिए मुफ्त नहीं दी जा सकती। इससे आम लोगों और खासकर व्यापारी वर्ग में यह आशंका पैदा हो गई है कि इससे उनकी लागत बढ़ेगी। कई तो इसे बैंकों के एकाधिकार को खतर पैदा होने के कारण दबाव में उठाया गया कदम मानते हैं। इस पूरे यूपीआई लेन-देन की प्रक्रिया में बैंक भी शामिल हैं क्योंकि लोगों के बैंक खाते तो बैंकों में ही हैं। ऐसे में बैंकों को प्रतीत हो रहा होगा कि उन्हें तो इस लेन-देन से कुछ भी हासिल नहीं हो रहा है।
यूपीआई का सफर : 2016 में नोटबंदी से पहले शुरू हुई यूपीआई प्रणाली ने बड़ी सफलता हासिल की है और इसे बढ़ावा देने के लिए सरकार ने 2020 में इस पर लगने वाली 0.3 प्रतिशत फीस भी खत्म कर दी थी। बैंकों को भी इस प्रणाली को बढ़ावा देने के लिए कई तरह के लाभ दिए गए, इन पहलकदमियों की वजह से 10 वर्षों में यूपीआई से होने वाले लेन-देन में 13,000 हज़ार गुना बढ़ोतरी हुई। इस प्रणाली के ज़रिए 2016-17 के दौरान सिर्फ 4,000 करोड़ रुपये का लेन-देन हुआ था, जो 2025-26 में बढ़ कर 314 लाख करोड़ रुपये के आंकड़े को पार कर गया।
जुलाई 2016 में यूपीआई के ज़रिए सिर्फ 90,000 रुपये का लेन-देन हुआ था, जो अगस्त 2026 में 24.51 अरब रुपये हो गया। इस तरह यूपीआई पढ़े-लिखे और अशिक्षित सब के लिए एक भुगतान का एक बढ़िया विकल्प सद्धि हुआ है। यूपीआई भारतीय अर्थव्यवस्था में सिर्फ आसान लेन-देन का ज़रिया ही नहीं बना, बल्कि करंसी से जुड़ी कई समस्याओं का समाधान भी बना। इससे बैंकिंग प्रणाली से लेन-देन का बोझ बड़ी हद तक कम हो गया।
कर का यूपीआई पर प्रभाव : हाल ही में सरकार ने यूपीआई प्रणाली पर कुछ चार्ज या खर्च लगाने की घोषणा की है जो 15 अक्तूबर, 2026 से लागू होगा। 2,000 रुपये से अधिक के भुगतान पर 0.3 से 0.6 प्रतिशत तक चार्ज लगेगा और 5 लाख के भुगतान पर 300 रुपये देने होंगे। चाहे बैंकों द्वारा भी नेफ्ट और आईएमपीस के ज़रिए पैसे भेजने पर भी कुछ चार्ज लगाया जाता है, परन्तु वह बहुत कम है। यूपीआई प्रणाली ने अर्थव्यवस्था को लाभ पहुंचाते हुए नकदी की मांग पर बड़ी हद तक नकेल डाली है।